俱乐部估值并非全年匀速变化,每到转会窗与财报期叠加,数字就会被重新定价。皇家马德里、曼联、切尔西等豪门在夏窗和冬窗前后,常出现估值跳升,随后又随财报确认而回调。这种季节性因素值得关注,因为它直接影响股权交易、融资成本、球员买卖和欧足联财政公平审查,也让同一家俱乐部在不同月份得到不同报价。
转会窗开启时,英超、西甲、德甲、意甲、法甲的估值曲线往往同步抬升。夏窗从六月延续到九月,冬窗集中在一月,媒体曝光、赞助谈判、球衣预售和季票续订都在这段时间放量。欧足联财政公平与英超盈利可持续规则要求俱乐部提交预算,买方和卖方因此把交易节奏压到窗口内,估值也随预期收入水涨船高。
财报期是另一根强力的发条。许多俱乐部以六月三十日为财年终点,也有俱乐部选择十二月三十一日。巴塞罗那、尤文图斯、切尔西都曾在截止日前通过出售青训球员或边缘球员制造纯利润,买人费用则按合同年限摊销。这样做的效果是当期账面利润改善,估值模型中的盈利倍数被抬高,但未来数年的成本压力也同步累积。
转会窗的传播效应同样会传导到估值。皇家马德里签下姆巴佩,拜仁慕尼黑引进凯恩,曼城拥有哈兰德,巴黎圣日耳曼围绕恩里克重建,这些动作在官宣前后带来流量高峰。赞助商愿意为曝光追加预算,球衣销售和会员增长被写进商业计划,估值机构于是上调收入预期。即便转会费为零,其薪资与签字费也会被拆成多年成本。
买方力量也在特定月份集中出手。切尔西在清湖资本入主后持续大额引援,曼联迎来英力士入股,巴黎圣日耳曼由卡塔尔资本长期支撑,纽卡斯尔联背后是沙特公共投资基金。私募基金和多俱乐部集团偏爱在夏窗前后完成估值谈判,因为此时收入预期最乐观,俱乐部愿意展示新援和新教练。交易结构多为少数股权加对赌条款。
卖方则需要面对财政规则和现金流压力。曼城、利物浦、阿森纳都曾通过出售青训产品或替补球员获得纯利润,多特蒙德出售贝林厄姆和哈兰德时同样把巨额资本收益写进财报。皇家马德里和巴塞罗那则善于利用球员续约、肖像权和分期付款来平滑账面。财报截止日前的一笔出售,常常能让亏损变成盈利并支撑估值。
估值方法决定了这种季节性会被放大。收入倍数看重媒体版权、比赛日、商业赞助,盈利倍数看重息税折旧摊销前利润,球员资产则按转会费除以合同年限摊销。切尔西曾用超长合同分摊高额转会费,引发英超讨论。当一家俱乐部在财报前卖出青训球员,纯利润会立刻抬高盈利,而买人成本被推到未来,估值曲线因此出现人为陡峭。
欧战赛事把季节节奏再推高一层。欧冠、欧联和世俱杯的奖金与曝光,会让国际米兰、AC米兰、多特蒙德、莱比锡红牛等队在冬窗前后获得更高估值预期。若小组出线或淘汰赛抽签有利,赞助浮动条款和门票收入立刻被重估。教练安切洛蒂、瓜迪奥拉、阿尔特塔的帅位稳定性也会影响投资者信心,因为长期项目比短期救火更值钱。
球员和教练的合同节点常与财报期重叠。姆巴佩离开巴黎圣日耳曼加盟皇家马德里,凯恩从热刺转投拜仁慕尼黑,贝林厄姆在多特蒙德成名后加入皇家马德里,维尔茨和穆夏拉成为德甲估值焦点。这些转会不仅改变竞技版图,也改变俱乐部未来数年的工资结构和资产摊销。经纪人在窗口临近关闭时施压,买方更愿支付溢价。
季节性高估并非没有风险。若重磅转会告吹,赞助谈判遇冷,或者财报被审计师质疑,估值会迅速回吐。巴塞罗那曾动用多个经济杠杆激活短期收入,尤文图斯因财务违规受到处罚,切尔西的长合同策略也被英超盯上。投资者开始意识到,转会窗与财报期共同推高的数字,可能只是会计时点与市场情绪叠加出的幻觉,需要打折看待。
资金成本决定这种季节性能否持续。开云体育官网低利率时期,私募基金和美资集团愿意用高倍数收购英超、意甲俱乐部,转会窗与财报期叠加出的增长故事很容易获得贷款。利率上升后,买方更看重现金流,卖方则被迫在六月三十日前出售球员平衡账目。巴黎圣日耳曼、曼城、纽卡斯尔联背后资本雄厚,仍能逆周期操作,中小俱乐部只能跟随。
未来几个赛季,估值模型会把季节因子写得更细。莱比锡红牛、多特蒙德擅长低买高卖,纽卡斯尔联和巴黎圣日耳曼依靠资本实力改变供需,皇家马德里、巴塞罗那、曼联则继续用品牌收入支撑高估值。数据分析公司开始追踪转会窗热度、财报截止日、欧战奖金和赞助续约,把月份变量纳入现金流预测。俱乐部财务官也学会选择披露时点。
在监管者眼中,账本与比赛同样重要。英超盈利可持续规则、欧足联财政公平审查、意甲和西甲工资帽讨论,都在压缩俱乐部用会计技巧推高估值的空间。皇家马德里、拜仁慕尼黑、巴黎圣日耳曼等豪门仍能靠商业开发抵御波动,国际米兰、AC米兰、尤文图斯则更依赖欧冠资格和球员出售。估值曲线越来越像一张赛程表。
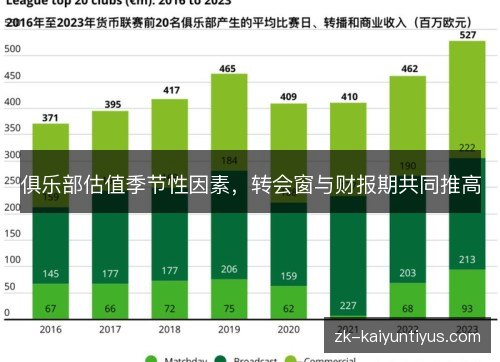
往后看,俱乐部估值会继续围绕转会窗和财报期起伏,但单纯依靠时点操作的空间正在收窄。更多资本将要求看到可持续收入、青训产出和欧战竞争力,皇家马德里、曼城、拜仁慕尼黑、巴黎圣日耳曼也要在扩张与合规之间寻找平衡。转会窗与财报期共同推高的现象不会消失,它会变得更精细、更数据化,也更考验管理层的长期判断。

皮尔洛抗压能力解读,从容调度化解高压逼抢